当国内酒企还在争论「年轻化到底是降度还是换包装」时,国际金酒(Gin)赛道已经跑出一种更清晰的新品类逻辑:用「有机认证 + 风土真实 + 可持续包装」三根柱子,把原本靠杜松子与调配工艺说话的金酒,重新定价为高端溢价产品。2026 年,Latitude 16(澳洲)、ØL’SØN(波兰)、Tolmanns(欧洲)三个新锐品牌同时在 Dieline Awards 与多项国际烈酒赛事拿到高规格奖项——它们的共同点不是更烈的酒精,而是把「可持续」与「风土」做成了能被消费者感知、也愿意掏钱的溢价来源。这对中国酒饮的启示在于:年轻化的尽头未必是降价,而是用一套新的价值语言,重新定义「为什么贵」。
一、大盘稳健,结构性机会在精酿与高端
金酒是一个体量不算小、但增速温和的成熟品类。Global Growth Insights 数据显示,全球金酒市场 2026 年规模约 153.8 亿美元(2025 年为 147.6 亿美元,同比 +4.2%),预计到 2035 年达到 222.7 亿美元,长期年复合增速约 5.3%。真正的看点藏在结构里:精酿金酒(craft gin)段的 CAGR 高达 9.5%–11.2%,远高于大众金酒 4%–5% 的水平;2026 年全球活跃蒸馏厂超过 2,300 家,较 2018 年增长约 60%。
温和的总盘之下,是两条分化曲线:一端是大众金酒靠渠道与价格守基本盘,另一端是精酿与高端金酒吃掉了绝大部分增量。这意味着「高端化」不是少数品牌的奢侈品游戏,而是整个品类增长的主引擎——谁能在精酿与高端段建立辨识度,谁就吃到这一轮结构性红利。
更值得玩味的是供给端的拥挤。2,300 多家活跃蒸馏厂,意味着「再做一个植物配方」已经无法构成壁垒:当每家都在讲「我用了本地杜松子 / 玫瑰 / 柑橘」时,风味差异被快速同质化。真正的护城河,必须从「配方」上移到「叙事与认证」——也就是有机资质、产地真实性与包装可感知的可持续。这正是 Latitude 16、ØL’SØN、Tolmanns 能被记住的原因:它们卖的不是「又一瓶金酒」,而是一个有证书、有坐标、有材质的完整故事。
二、精酿与大众的分化:增长引擎已经移位
把增速拆开看,精酿金酒与大众金酒之间的剪刀差非常明显。精酿段 10.3% 的中位 CAGR,是大众段 4.5% 的两倍以上;而高端 / 超高端金酒已经占到品类收入的 38% 以上,对应约 58 亿美元以上的体量。更关键的是,有机、陈年、限量、植物基金酒相比标准款能实现 20%–60% 的溢价——这为「有机金酒」这个子品类提供了最硬的底气:它不是情怀,而是实打实的价格带抬升。
有机烈酒本身也是一个独立增长极:Verified Market Reports 估算其至 2030 年的 CAGR 超过 8%。当「有机」「植物基」「低糖」从卖点变成品类定语,金酒的价值锚点就从「工艺」转向了「原料与产地」——这正是风土叙事能够登场的窗口。可对照本站的全球无醇低醇趋势:健康与可持续早已不是小众诉求,而是跨区域、跨品类的共同购买理由。
小型品牌也能在这个窗口里逆袭大厂。Latitude 16 在 2026 年一口气拿下 6 项国际赛事、共 9 个奖项(Melbourne Royal 金奖 93/100、WBDS 2025/26 金 + 黑奖、IWSC 2026 铜奖 88 分、Asia World Spirits 银奖、Dieline 全球净饮类 Top #5)——它背后只是澳洲 Coast Distillery 与调酒师 Bec Jones。这说明在「有机 + 风土」这条新赛道上,弱品牌靠强故事,依然能撬动原本属于巨头的评委与货架注意力。对国内酒企的提示是:当头部酒企在存量市场贴身肉搏时,新锐品牌的机会反而在「认证 + 风土」这个巨头反应较慢的空白处——它不需要你有多少年的历史,只需要你有「可被第三方验证」的真实属性。
三、溢价的来源:有机、风土与可持续包装
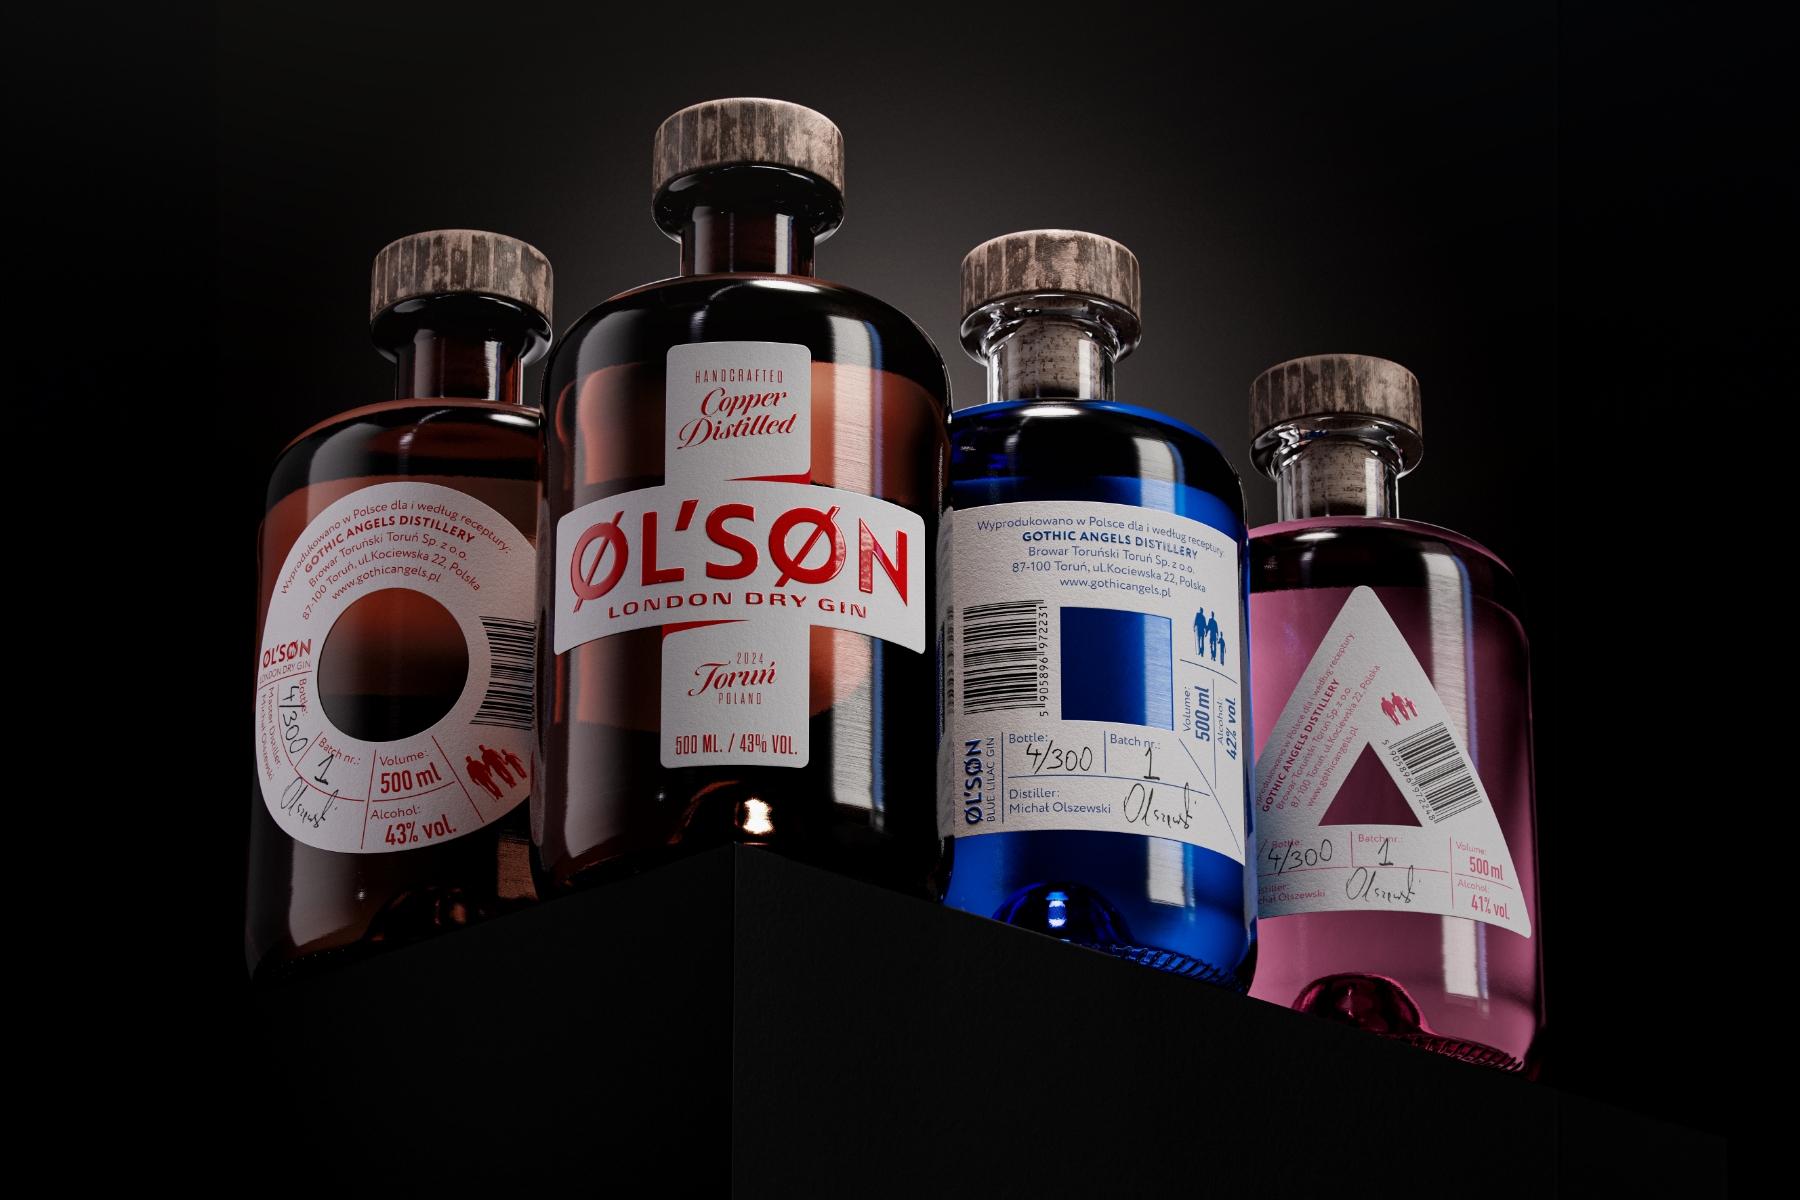
有机金酒的溢价不是凭空而来,它由三层可验证属性堆叠而成:其一是认证有机的原料与蒸馏(如 Latitude 16 的认证有机配方、40% ABV、700ml,以澳洲大堡礁纬度命名,强调产地真实);其二是植物配方创新(2025–2026 年全球新发金酒中 55% 以上含有独特植物、低糖或可持续包装元素);其三是包装的可持续叙事——ØL’SØN 用 100% 回收野玻璃(Wild Glass)、含 15% 苹果渣再生纸的无限符号标签、可玩井字棋的木塞,把「环保」做成可把玩的细节。
这一层里最容易被低估的是「认证」的信用背书作用。有机不是自说自话的形容词,而是 USDA/NOP、EU Organic 等第三方机构的硬约束——它把品牌的「可持续主张」从营销话术变成了可核验事实。对年轻消费者而言,认证就是「我不必懂酒也能信任你」的 shortcut。值得注意的是,可持续品牌的消费者偏好比普通品牌高出 20%–30%,这意味着「绿色」不是成本中心,而是转化杠杆。
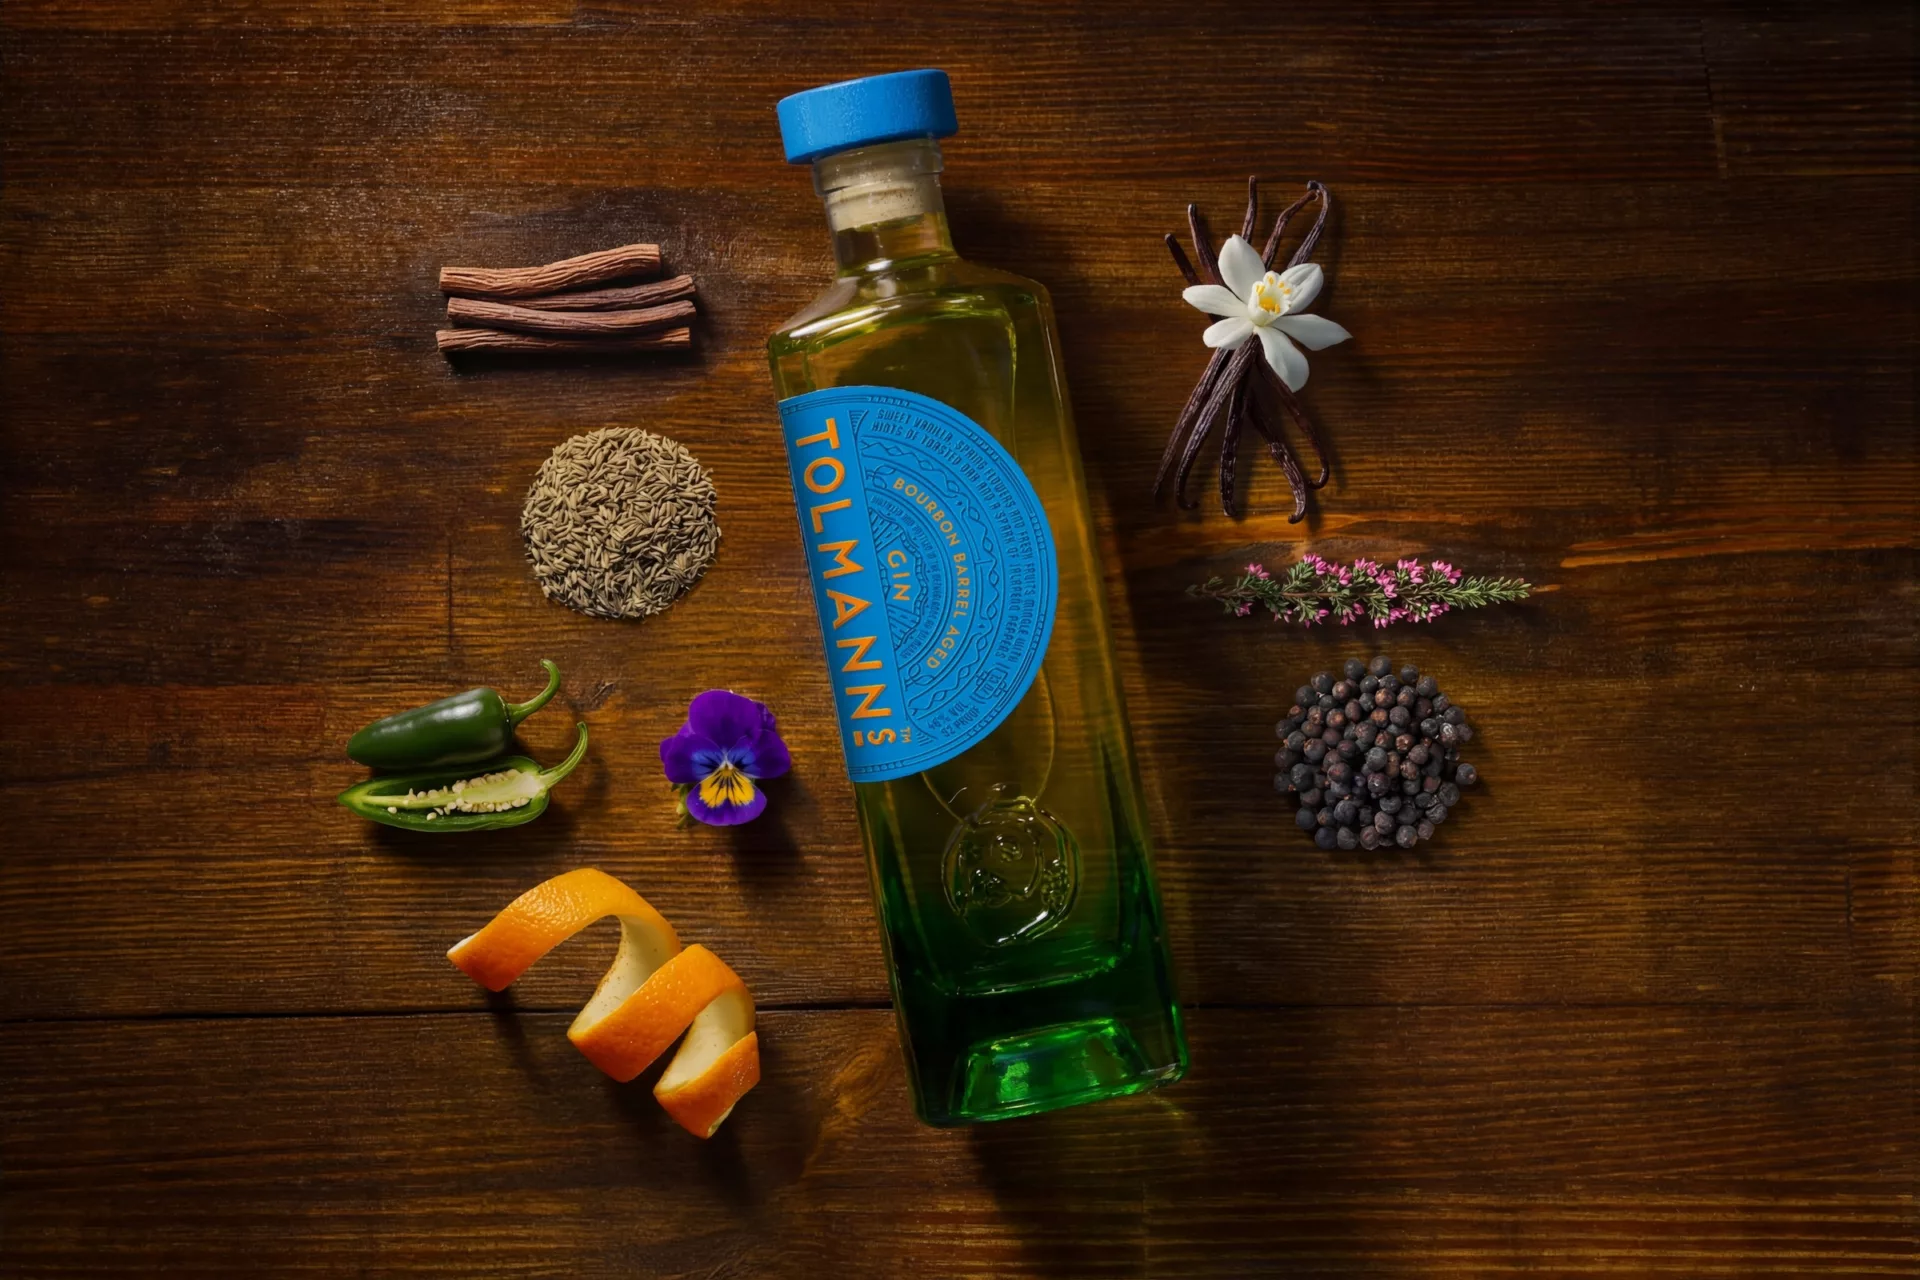
Tolmanns 走的是另一条路:用野火石玻璃(wildfire stone glass)加直接装饰(direct decoration),把「自然、原始、不可复制」做成视觉稀缺性。同样是把风土与可持续翻译成溢价,只是手法从「可回收」换成了「不可复制的材质故事」。三种打法殊途同归:都在用「消费者能亲眼看到、亲手摸到」的差异,替代传统金酒的「配方保密」差异。
这也重塑了「高端」的定义本身。过去高端等于「稀有原料 + 长年份 + 高定价」,现在高端可以更等于「真实可验证 + 体验可参与 + 价值观可共鸣」。对预算敏感但审美在线的年轻一代,后者往往比前者更有说服力——他们不一定买得起年份收藏,但愿意为「一瓶有故事、有态度、拿得出手拍照」的金酒多付 20%–60%。有机金酒恰好踩中这条线:它把抽象的高端,翻译成了可感知的日常奢侈。
四、赛事与货架:Dieline 把「可持续」变成流通语言
这三个品牌的共同高光,是 2026 年在包装与设计赛事上的集中爆发。Dieline Awards 2026 共有 170 个获奖作品、41 个类别、1,500+ 投稿来自约 40 个国家;ØL’SØN Green Gin 拿下烈酒类金奖,Tolmanns 拿下烈酒类 Merit,Latitude 16 进入全球净饮类 Top #5(与 ØL’SØN、A’peel、Perro Verde、Tolmanns 同列)。更关键的是风向:2026 年 Dieline 的「Design for Good」与去塑化(plastic-free)成为显性主线,Godawan 173(Diageo India)凭社会责任叙事获奖——可持续已经从「加分项」变成「入围门槛」。
从流通端看,亚太是最快增长区(CAGR 超过 10.8%):中国金酒进口同比 +15%,印度自 2020 年以来金酒创业数量增长约 140%。这些信号说明,「有机 + 风土 + 可持续」不是西方小众审美,而是一套正在跨区域复制的新品类语法。本站的果酒头部集中一文也指出,国内果酒正从「百花齐放」走向「头部集中」,价值锚点同样在从渠道转向产品真实属性——两条曲线在「用真实属性支撑溢价」上高度同构。
五、给中国酒饮的三条落点
把有机金酒的样本平移到国内,最值得借鉴的不是「也去做一瓶有机金酒」,而是它背后的品类构建方法:
1. 把「可持续」做成可被感知的细节,而非口号。 ØL’SØN 的木塞井字棋、Tolmanns 的野火石玻璃,都是在用材质与交互讲风土故事。国内酒企常见的「环保瓶标一句话」太弱——要落到可触摸、可把玩、可拍照分享的层面。
2. 用「风土 / 产地」替代「工艺玄学」做价值锚。 Latitude 16 用大堡礁纬度命名,把抽象的「好水源」变成具体的地理资产。白酒、黄酒、露酒都有极强产地基因,但很少被做成年轻消费者能理解、能炫耀的「坐标资产」。
3. 高端化不靠降价,靠「重新定义贵在哪」。 有机金酒的溢价来自认证、植物创新与包装叙事,而非简单的原料堆料。这与「降价触达年轻人」是两条路——前者守住价格带、提升毛利,后者透支品牌。
4. 让第三方赛事与认证替你说话。 Latitude 16 用 9 个奖项敲开认知,ØL’SØN 用 Dieline 金奖背书设计。国内新品牌在缺乏广告预算时,应把资源倾斜到可核验的认证与有公信力的赛事,用「外部证据」替代「自夸」。
对白酒与黄酒品牌而言,这套方法甚至比金酒更容易落地——它们本就拥有成熟的产地认知(茅台镇、杏花村、绍兴),缺的只是把产地翻译成年轻人能理解、能炫耀的「坐标资产」。有机金酒只是先走了一步,把风土做成了可被第三方验证、可被消费者把玩的溢价。
需要警惕的是「只抄包装不抄逻辑」:如果只是把瓶子换成绿色、印上「有机」二字,但没有认证背书、没有风土叙事、没有可感知的可持续细节,溢价就立不住。有机金酒给行业的真实答案,是用一套全新的价值语言,回答年轻人「我为什么愿意为这瓶酒多付钱」——而这套语言,正从西方金酒,悄悄变成全球酒饮的通用语法。可延伸阅读本站的Dieline 包装设计奖,看全球酒饮包装如何用材质与叙事重构溢价。